Estrategia y ventas
Cómo medir tus anuncios: inversión, oportunidades y ventas sin confundirlas con utilidad
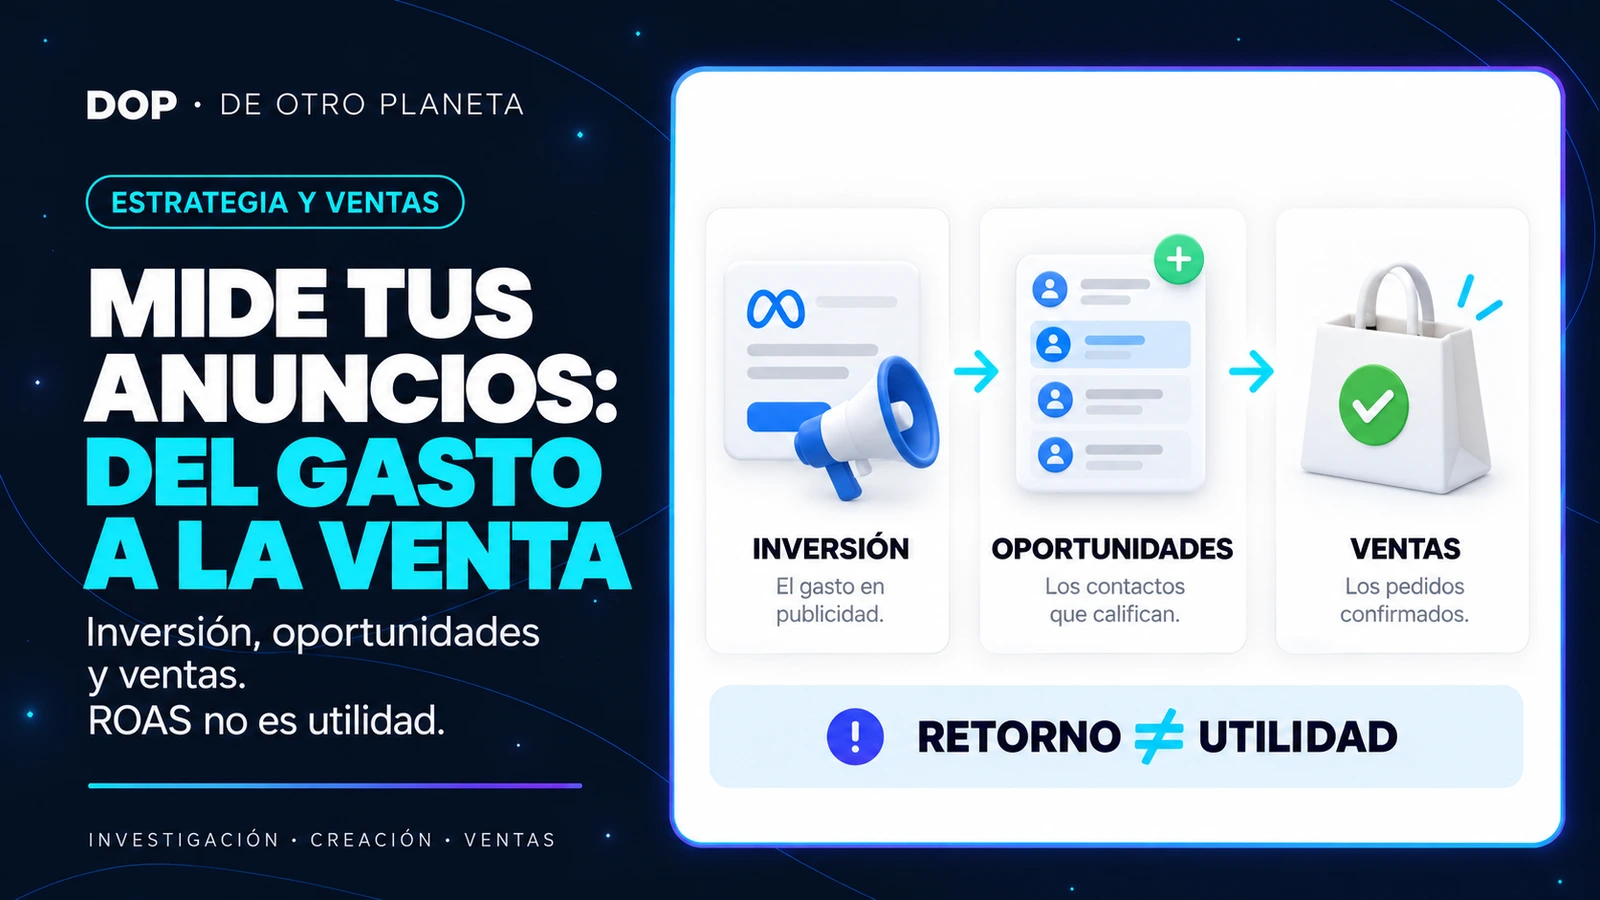
Un anuncio puede generar conversaciones y una campaña puede mostrar conversiones sin que esas cifras expliquen cuánto ganó el negocio. Para decidir qué mantener o corregir, necesitas conectar la inversión con oportunidades, ventas confirmadas y costos del mismo recorrido.
1. Acuerda qué vas a contar
Antes de abrir un informe, define cada etapa con el equipo. Una consulta es un contacto recibido. Una oportunidad es una consulta que cumple criterios acordados y tiene un siguiente paso comercial: por ejemplo, una demostración o una cotización. Una venta debe tener el soporte que el negocio haya definido; una conversación prometedora todavía no lo es.
Cuenta personas u oportunidades únicas con una regla consistente. Diez mensajes de la misma conversación no son diez prospectos. Una persona puede volver a escribir o utilizar otro canal: revisa esos cruces antes de sumar resultados.
- Consulta: contacto único registrado, con fecha y origen conocido o desconocido.
- Oportunidad: cumple criterios definidos por tu empresa; registra por qué y quién la atiende.
- Venta: pedido o servicio confirmado con su identificador, importe y estado.
- Devolución o cancelación: ajuste asociado a la venta original, conservando el historial.
2. Escribe el periodo y la fecha de corte
No mezcles el gasto de septiembre con todas las ventas de octubre sin explicar la relación. Algunas oportunidades tardan semanas en cerrar. Puedes mirar las ventas ocurridas durante un mes o seguir los contactos que llegaron en ese mes hasta una fecha de corte posterior. Son dos lecturas distintas.
Para comparar, usa la misma moneda, zona horaria, definición de venta y criterio de devolución. Anota cuándo consultaste los datos: pueden entrar ventas tardías o ajustes. Si cambias la regla, muestra el cambio en vez de comparar cifras como si fueran equivalentes.
3. Separa el origen registrado de la atribución
El origen registrado responde de dónde sabes que llegó una oportunidad: un formulario identificado, una conversación vinculada a un anuncio o la respuesta del cliente. Si no tienes evidencia, conserva “desconocido”. No asignes una venta a publicidad solo porque ocurrió mientras había una campaña activa.
La atribución de una plataforma reparte o asigna crédito según su configuración y los contactos que puede observar. Dos plataformas pueden atribuirse una misma compra. Sus informes sirven para analizar y optimizar, pero sumarlos no crea dos ventas reales.
Concilia los reportes con pedidos o registros comerciales únicos. Un ID de transacción ayuda a evitar repeticiones; Google Ads documenta la detección de duplicados para la misma acción de conversión y el mismo ID. Eso no elimina por sí solo el doble conteo entre Meta, Google y el registro del equipo.
4. Lleva una fila por oportunidad y un registro por venta
Una hoja compartida puede ser suficiente para empezar. Lo importante es que alguien mantenga el registro y que todos entiendan los estados. Evita copiar conversaciones completas o datos personales que no necesitas para medir.
Revisa también qué significa la columna “resultado” de cada campaña. Un clic, un formulario enviado y una compra son acciones diferentes. Conserva la distinción entre lo que reporta la plataforma y lo que el negocio puede confirmar.
- Oportunidad: ID interno, primera fecha de contacto, origen y evidencia, responsable, estado y siguiente paso.
- Venta: ID de pedido, oportunidad asociada, fecha, importe, moneda y estado de confirmación o cobro.
- Ajuste: devolución o cancelación, fecha, valor y pedido original.
- Inversión: plataforma, campaña, periodo y gasto. Registra aparte honorarios, producción y operación.
5. Un ejemplo ficticio: buen retorno publicitario no es utilidad neta
Ejemplo ilustrativo, sin datos de clientes de De Otro Planeta. Seguimos los contactos únicos recibidos del 1 al 30 de septiembre de 2026 y revisamos su cierre al 15 de octubre. Para simplificar, los valores están en pesos colombianos y sin impuestos. Suponemos que las oportunidades y ventas del ejemplo tienen origen publicitario registrado; esa regla de reporte no demuestra causalidad exclusiva de los anuncios.
La campaña gastó $2.000.000 COP, generó 100 consultas únicas y 40 cumplieron los criterios de oportunidad. Al corte había 10 pedidos confirmados de $1.000.000 COP cada uno; uno se devolvió por completo. Quedan nueve pedidos conservados y $9.000.000 COP después de devoluciones.
| Dato del ejercicio | Valor | Lectura |
|---|---|---|
| Inversión en anuncios | $2.000.000 COP | Gasto de la campaña de septiembre. |
| Oportunidades calificadas | 40 | Según una definición acordada, sin duplicados. |
| Ventas registradas antes de ajustes | $10.000.000 COP | 10 pedidos de $1.000.000 COP. |
| Devolución | −$1.000.000 COP | Un pedido devuelto por completo. |
| Ventas después de devoluciones | $9.000.000 COP | Nueve pedidos conservados al corte. |
| Costo de esos productos o servicios | −$4.500.000 COP | Excluye los tres renglones siguientes. |
| Publicidad | −$2.000.000 COP | El gasto publicitario ya indicado. |
| Honorarios y producción | −$800.000 COP | Separados de la pauta. |
| Operación comercial | −$700.000 COP | Atención, herramientas y operación del ejercicio. |
| Saldo parcial del ejercicio | $1.000.000 COP | Antes de otros gastos, impuestos o financiación no incluidos. |
- Costo por oportunidad: $2.000.000 ÷ 40 = $50.000 COP.
- Retorno sobre publicidad, con la regla de origen del ejemplo: $9.000.000 ÷ $2.000.000 = 4,5×.
- El saldo parcial es $9.000.000 − $4.500.000 − $2.000.000 − $800.000 − $700.000 = $1.000.000 COP. No es utilidad neta ni un resultado esperado para otra empresa.
6. Lee las ventas junto con los costos y las devoluciones
El retorno sobre inversión publicitaria, o ROAS, relaciona el valor de ventas atribuido con el gasto en anuncios. Debes declarar qué valor usas: bruto, después de devoluciones o con otra base. No lo llames utilidad ni lo presentes como retorno total del negocio.
Para evaluar el resultado comercial, incluye el costo de entregar el producto o servicio, honorarios, producción, atención, comisiones, herramientas y otros gastos aplicables. Define dónde va cada costo para no contarlo dos veces. Facturado, cobrado e ingreso reconocido pueden tener fechas distintas: identifica la base que estás utilizando.
Una devolución también cambia la lectura de una campaña. Google Ads permite determinados ajustes del valor o retirada de conversiones registradas, según sus requisitos. Cambiar una hoja interna no corrige automáticamente los reportes de las plataformas: revisa qué ajuste corresponde y conserva su soporte.
7. Usa los números para elegir la siguiente mejora
Si llegan muchas consultas y pocas cumplen el perfil, revisa la oferta y el mensaje. Si las oportunidades son adecuadas pero no avanzan, mira la atención, la cotización y el seguimiento. Si hay ventas y el saldo no alcanza, revisa margen, costos, devoluciones y capacidad de entrega antes de aumentar el presupuesto.
Una cifra aislada no decide por ti. Registra qué cambiaste, observa un periodo comparable y ten en cuenta el tiempo de cierre y el tamaño de la muestra. Ninguna relación de ventas y pauta promete un resultado futuro.
En los casos de De Otro Planeta explicamos el periodo y el significado de “retorno bruto”. El caso Soft Laser permite ver la relación entre ventas registradas y pauta; Casa di Lucca muestra por qué abastecimiento, devoluciones y operación también importan. Son experiencias concretas, no una proyección para tu negocio.
Fuentes y referencias
ESTRATEGIA · CREACIÓN · VENTAS
Convirtamos la idea en un plan para tu empresa.
Revisemos tu oferta, el recorrido de tu cliente y las mejoras que tienen sentido para tu negocio.
Conoce cómo conectamos publicidad, atención y ventas ↗Hablemos de tu proyecto ↗